
SEC destaca riscos de saída no staking de ETH
Um detentor de ETH pode vender um token de staking líquido enquanto o ETH correspondente permanece em staking. Por isso, uma FAQ publicada em 25 de setembro pela equipe da SEC separa, sob certas condições, recibos de propriedade e tokens emitidos por protocolos. Na prática, os termos da Coinbase e da Lido mostram que a transferência desses tokens não garante ETH desbloqueado nem venda pelo valor subjacente.
A Divisão de Finanças Corporativas da Comissão de Valores Mobiliários dos Estados Unidos, a SEC, apresentou duas classificações possíveis. Um recibo qualificado de staking de uma commodity digital pode funcionar como ferramenta digital. Em contrapartida, um token emitido por um protocolo de staking líquido pode ser considerado uma commodity digital.
A equipe não classificou nominalmente o cbETH da Coinbase nem o stETH da Lido. Assim, a orientação não determina automaticamente o tratamento regulatório desses produtos. O documento também não elimina os riscos operacionais, de liquidez e de resgate enfrentados pelos detentores.
Como a SEC diferencia os recibos de staking
A FAQ da SEC define o recibo pelos direitos que ele representa. Segundo o documento, o recibo comprova o depósito e a manutenção da propriedade pelo depositante. Desse modo, o emissor não recebe a propriedade nem o controle do bem depositado.
O emissor também não pode transferir, emprestar, empenhar, reutilizar como garantia ou usar o depósito. Além disso, ele não pode expor o bem a reivindicações de terceiros. A explicação descreve apenas o tipo de recibo analisado pela equipe, sem criar uma regra geral de custódia.
A FAQ distingue duas categorias sob a interpretação da SEC sobre criptoativos, publicada em março. Um recibo sem contrato de investimento pode ser uma ferramenta digital porque comprova a propriedade. Por outro lado, um recibo emitido por protocolo pode ser uma commodity digital quando seu valor depende de um sistema funcional e do mercado.
O uso da palavra “pode” limita o alcance da orientação. Portanto, a resposta não define o status de um produto apenas porque ele recebe a designação de token de staking. Ainda assim, as categorias ajudam a orientar a análise da legislação de valores mobiliários nos arranjos descritos.
Orientação não abrange todas as estruturas
Uma declaração da equipe da SEC, publicada em agosto de 2025, já abordava o staking líquido. O texto descrevia tokens transferíveis como evidências dos bens depositados e das recompensas acumuladas. Anteriormente, a equipe havia analisado protocolos de contratos inteligentes e custodiantes terceirizados sob condições específicas.
Contudo, a declaração não tratou de restaking nem de estruturas nas quais o provedor controla as escolhas de staking. A equipe também excluiu casos em que o provedor fixa, garante ou facilita retornos adicionais. Consequentemente, a análise não pode ser aplicada de forma automática a qualquer serviço disponível no mercado.
As categorias regulatórias também não certificam o acesso ao ETH subjacente. Ao mesmo tempo, os serviços de staking de ETH da Coinbase e da Lido oferecem modelos diferentes de custódia e resgate. A FAQ não apresentou uma decisão específica sobre qualquer um dos dois produtos.
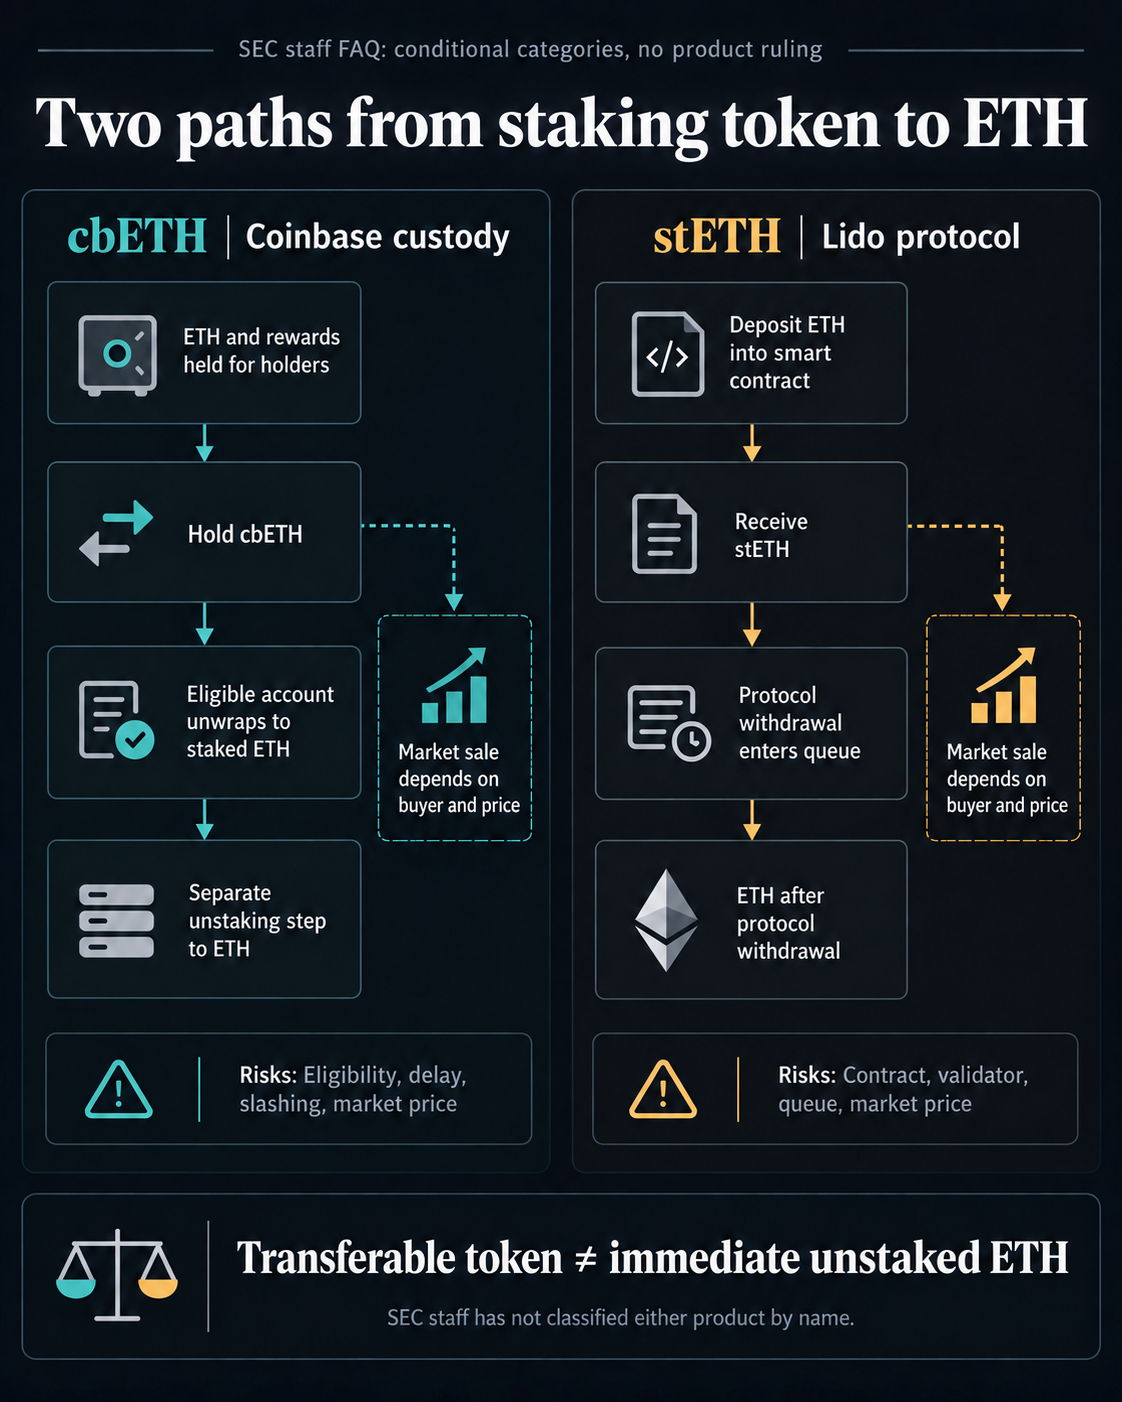
Coinbase oferece venda e desembrulho do cbETH
O contrato de usuário da Coinbase nos Estados Unidos afirma que o cbETH representa ETH colocado em staking pela plataforma. O produto inclui as recompensas associadas, com descontos de taxas e eventuais penalidades por slashing. Conforme o acordo, a Coinbase mantém o ETH e as recompensas representadas pelo cbETH em nome dos detentores.
Quando alguém vende ou transfere cbETH, também transfere o interesse de propriedade subjacente e o direito contratual de resgate. Com isso, a negociação permite buscar uma saída antes da retirada do ETH em staking. As orientações do cbETH informam que o detentor pode vender, enviar ou manter o produto em uma carteira externa.
A venda, porém, ocorre no mercado secundário. Dessa forma, o preço do cbETH pode divergir do valor do ETH ou da posição mantida em staking. A Coinbase também não promete a existência de compradores nem garante liquidez para o produto.
O resgate contratual segue uma rota diferente da venda. Para isso, o detentor precisa manter uma conta regular na Coinbase e cumprir os critérios de elegibilidade para staking. Limites geográficos e atrasos de processamento também podem afetar o procedimento.
O desembrulho devolve ETH em staking, após o desconto de taxas e penalidades aplicáveis. Depois, o usuário ainda precisa solicitar o desbloqueio e aguardar a conclusão do processo da Ethereum. Logo, essa operação não entrega ETH imediatamente disponível para transferência ou negociação.
Lido utiliza uma fila de retiradas para stETH
A documentação dos contratos da Lido apresenta outro modelo operacional. Na Lido, o usuário deposita ETH no contrato inteligente do protocolo e recebe stETH. Para recuperar ETH pelo protocolo, o detentor envia uma solicitação que entra em uma fila de retiradas.
Como alternativa, o usuário pode vender stETH a outro participante sem esperar pela conclusão do processo. Em seguida, a rapidez da saída dependerá da liquidez disponível e do preço aceito pelo comprador. Cada caminho, portanto, apresenta limitações e riscos próprios.
A divulgação de riscos da Lido afirma que a retirada pode sofrer atrasos. A capacidade da fila e as saídas de validadores da Ethereum influenciam esse prazo. Além do mais, o ETH recebido segue a contabilidade do protocolo e pode refletir eventos adversos, incluindo slashing.
Enquanto isso, uma venda no mercado secundário só será rápida se houver compradores por um preço aceitável. Spreads, slippage e descontos em relação ao ETH podem aumentar durante períodos de liquidez pressionada. Assim, a possibilidade de movimentar stETH não equivale a uma conversão garantida por valor fixo.
A Lido também cita riscos relacionados a contratos inteligentes, governança e validadores. O documento informa que stETH e wstETH não possuem aprovação regulatória geral no nível do protocolo. Nesse contexto, a negociação do produto não elimina os riscos técnicos ou operacionais da estrutura.
Classificação regulatória não garante a saída
O cbETH depende dos termos de custódia e dos critérios da Coinbase para o desembrulho contratual. Caso escolha vender, o detentor passa a depender da demanda disponível no mercado. Já o stETH permite recorrer à fila de retiradas da Lido ou buscar um comprador.
Em ambos os casos, o preço no mercado secundário pode divergir do valor da posição em staking. Ainda assim, essa diferença não define, isoladamente, a classificação regulatória de cada produto. A FAQ de 25 de setembro não classificou cbETH ou stETH nominalmente.
As respostas refletem opiniões não vinculantes da equipe da SEC e não criam novas obrigações. Antes de tratar um token de staking líquido como equivalente ao ETH, o detentor precisa entender quem mantém a propriedade do depósito. Também deve verificar quem opera o resgate, qual bem retorna primeiro e quais atrasos ou perdas podem ocorrer.
Uma categoria regulatória, isoladamente, não esclarece todas as condições de saída. Por esse motivo, os termos de custódia, a liquidez disponível e o funcionamento do protocolo continuam relevantes. Esses fatores determinam como e quando o usuário poderá recuperar ou vender sua posição.
 | Receba nossas últimas notícias em primeira mão. Adicione-nos como sua fonte preferida no Google e toque em “Favorito” para priorizar nossas atualizações. |
|---|